Cuando una persona decide iniciar una actividad económica, una de las primeras cuestiones que debe plantearse es cómo va a desarrollar jurídicamente su actividad.
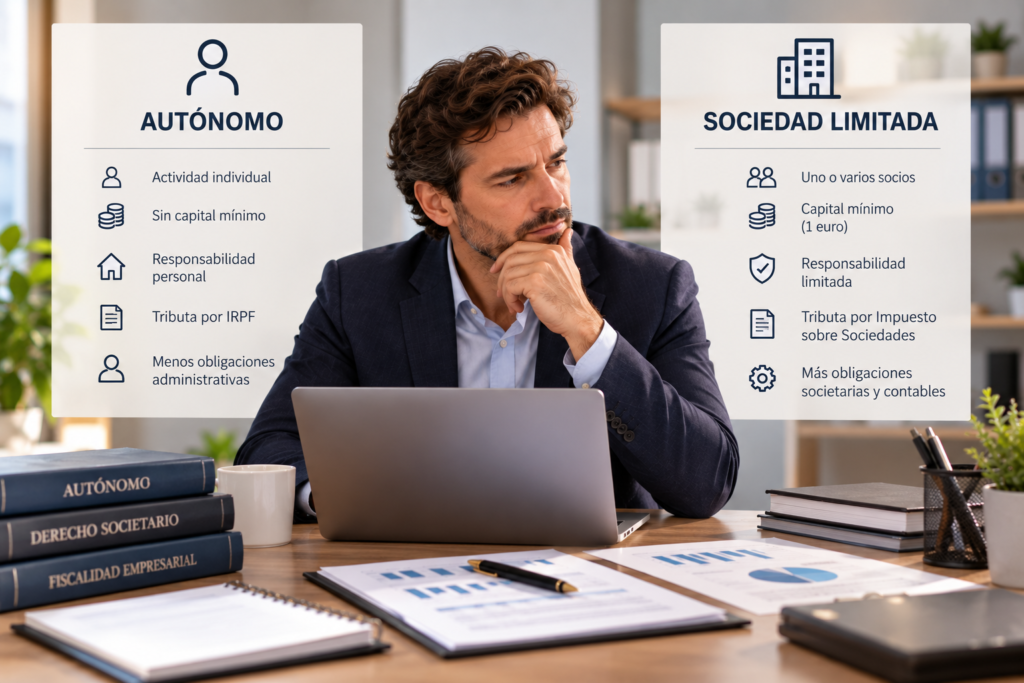
Las dos opciones más habituales son comenzar como empresario individual o autónomo o constituir una Sociedad Limitada (S.L.).
La elección no debería hacerse únicamente en función de los impuestos o de los costes iniciales. La responsabilidad frente a terceros, la estructura de la actividad, la entrada de socios, la forma de administrar el negocio y las obligaciones legales son aspectos que también deben valorarse.
Autónomo y Sociedad Limitada: no son la misma estructura jurídica
La diferencia fundamental está en quién desarrolla la actividad.
Cuando una persona trabaja como autónomo, la actividad empresarial o profesional la desarrolla directamente la persona física. No existe una persona jurídica independiente entre el empresario y su actividad.
En cambio, una Sociedad Limitada tiene personalidad jurídica propia. La empresa es quien contrata, adquiere bienes, factura, asume obligaciones y responde, en principio, con su propio patrimonio.
La Red PAE del Ministerio de Industria distingue precisamente entre el empresario individual y la Sociedad de Responsabilidad Limitada como formas jurídicas diferentes para desarrollar una actividad económica.
Esta diferencia tiene consecuencias jurídicas importantes.
1. La responsabilidad patrimonial es uno de los aspectos más importantes
El empresario individual responde, con carácter general, de las obligaciones derivadas de su actividad con sus bienes presentes y futuros.
Por tanto, si la actividad genera deudas y no pueden pagarse con los recursos del negocio, el patrimonio personal del autónomo puede quedar afectado.
La guía oficial de la Red PAE recoge expresamente esta responsabilidad patrimonial universal del empresario individual.
En una Sociedad Limitada, por el contrario, existe una separación entre el patrimonio de la sociedad y el patrimonio personal de los socios.
Esto significa que, como regla general, las deudas de la sociedad son deudas de la propia sociedad y no de los socios personalmente.
Pero es importante no interpretar esto como una protección absoluta.
La responsabilidad limitada tiene excepciones
Un socio o administrador puede asumir responsabilidad personal en determinadas circunstancias.
Por ejemplo, pueden existir responsabilidades derivadas de:
- garantías personales prestadas frente a bancos o terceros;
- determinadas actuaciones del administrador;
- incumplimientos de obligaciones legales;
- actuaciones realizadas personalmente que generen daños;
- determinadas responsabilidades fiscales, laborales o de Seguridad Social;
- situaciones de insolvencia en las que concurran los presupuestos legales de responsabilidad.
Por ello, constituir una S.L. no significa que cualquier actuación realizada a través de la sociedad quede automáticamente protegida frente al patrimonio personal.
El propio análisis de la Seguridad Social distingue entre la personalidad jurídica de la sociedad y la responsabilidad propia de sus socios y administradores. Seguridad Social
2. ¿Cuánto capital hace falta para constituir una Sociedad Limitada?
Actualmente, una Sociedad Limitada puede constituirse con un capital social mínimo de 1 euro.
Sin embargo, cuando el capital no alcanza los 3.000 euros existen determinadas reglas especiales de protección de los acreedores.
Mientras no se alcance esa cifra, debe destinarse a reserva legal al menos el 20 % del beneficio hasta que la suma del capital y la reserva alcance los 3.000 euros.
Además, en caso de liquidación y patrimonio insuficiente, los socios pueden responder solidariamente de la diferencia entre los 3.000 euros y el capital suscrito.
Por tanto, aunque jurídicamente sea posible constituir una S.L. con un euro, eso no significa necesariamente que sea conveniente comenzar con un capital tan reducido.
El capital debería guardar relación con las necesidades reales de la actividad y con los compromisos que vaya a asumir la empresa.
3. La fiscalidad también es diferente
El autónomo tributa, con carácter general, por los rendimientos de su actividad económica en el IRPF.
La Agencia Tributaria encuadra expresamente los rendimientos obtenidos por empresarios individuales y profesionales dentro de las actividades económicas del IRPF. Agencia Tributaria
La Sociedad Limitada, en cambio, tributa por el Impuesto sobre Sociedades.
En 2026 el tipo general del Impuesto sobre Sociedades es del 25 %. Para determinadas microempresas existen tipos específicos: en 2026, las que tienen una cifra neta de negocios inferior a un millón de euros aplican el 19 % sobre los primeros 50.000 euros de base imponible y el 21 % sobre el resto, salvo que resulte aplicable otro régimen. Las entidades de nueva creación que cumplen los requisitos correspondientes mantienen un tipo del 15 % en los períodos previstos legalmente. Agencia Tributaria
Pero comparar simplemente un porcentaje de IRPF con un porcentaje del Impuesto sobre Sociedades puede llevar a conclusiones equivocadas.
En una sociedad hay que analizar también qué parte de los beneficios permanece en la empresa y qué parte se entrega a los socios, además de la tributación que pueda corresponder a los socios cuando reciben determinadas rentas.
Por eso, la fiscalidad debe estudiarse conjuntamente con la estructura económica de cada negocio.
4. Ser socio de una S.L. no significa dejar de ser autónomo
Este es uno de los errores más frecuentes.
Una persona puede trabajar a través de una Sociedad Limitada y, al mismo tiempo, estar encuadrada en el Régimen Especial de Trabajadores Autónomos (RETA).
La Seguridad Social contempla diferentes situaciones dependiendo de la participación del socio, las funciones de dirección y gerencia y el control efectivo de la sociedad.
Por ejemplo, determinadas personas socias que ejercen funciones de dirección y tienen una participación relevante pueden quedar incluidas en el RETA.
Por tanto:
Constituir una Sociedad Limitada no implica automáticamente dejar de cotizar como autónomo.
La situación debe analizarse atendiendo a la participación en el capital y a las funciones que realmente desarrolla la persona dentro de la sociedad.
5. Crear una S.L. implica una estructura jurídica más compleja
El autónomo no necesita constituir una persona jurídica independiente para comenzar su actividad.
En cambio, la Sociedad Limitada requiere una estructura societaria.
Entre otras cuestiones, habrá que determinar:
- quiénes son los socios;
- qué porcentaje corresponde a cada uno;
- cuál es el objeto social;
- cuál será el domicilio;
- cómo se administrará la sociedad;
- quién ejercerá como administrador;
- cómo se distribuirán las participaciones;
- qué reglas establecerán los estatutos.
La constitución de una S.L. implica escritura pública, inscripción en el Registro Mercantil y los correspondientes trámites fiscales y administrativos. El sistema CIRCE permite tramitar electrónicamente buena parte del proceso.
Además, para constituir una S.L. es necesario solicitar previamente la certificación negativa de la denominación social.
6. Una S.L. tiene obligaciones jurídicas y contables propias
Una Sociedad Limitada no solo tiene que cumplir sus obligaciones fiscales.
También debe mantener una determinada estructura societaria y contable.
Entre otras cuestiones, puede tener que cumplir obligaciones relacionadas con:
- contabilidad;
- formulación y, en su caso, depósito de cuentas anuales;
- libros societarios;
- libro registro de socios;
- juntas generales;
- acuerdos societarios;
- modificaciones estatutarias;
- nombramiento o cese de administradores;
- presentación de documentación en el Registro Mercantil.
Esto supone una mayor carga administrativa que desarrollar la actividad como empresario individual.
Los Puntos de Atención al Emprendimiento incluyen precisamente las obligaciones contables, fiscales y laborales entre los aspectos que deben valorarse al elegir una forma jurídica.
7. ¿Y si hay varios socios?
Cuando el proyecto pertenece a una sola persona, la elección puede resultar relativamente sencilla.
La situación cambia cuando participan dos o más personas.
En una Sociedad Limitada es fundamental establecer desde el principio:
- qué porcentaje tendrá cada socio;
- quién administrará la sociedad;
- qué decisiones requieren determinadas mayorías;
- cómo se pueden transmitir las participaciones;
- qué ocurre si un socio quiere abandonar el proyecto;
- cómo se resuelven los desacuerdos;
- qué sucede si uno de los socios fallece o queda incapacitado;
- cómo se puede desbloquear una situación de conflicto.
Un reparto 50/50 puede ser perfectamente válido, pero también puede generar problemas si los socios dejan de estar de acuerdo y ninguno dispone de una posición suficiente para desbloquear determinadas decisiones.
Por eso, cuando existen varios socios, puede resultar conveniente estudiar la posibilidad de formalizar un pacto de socios además de los estatutos.
8. ¿Qué ocurre si la actividad crece?
La elección de la forma jurídica no debería analizarse solamente pensando en el momento de comenzar.
También conviene plantearse cómo puede evolucionar el negocio.
Por ejemplo:
Si se comienza como autónomo, posteriormente puede estudiarse la constitución de una sociedad cuando cambien las circunstancias del negocio.
Si se constituye una S.L. desde el principio, la estructura societaria puede facilitar la incorporación de nuevos socios, la distribución de participaciones o determinadas operaciones de inversión y crecimiento.
Esto no significa que una S.L. sea necesaria para cualquier actividad.
La decisión dependerá de las características concretas del proyecto.
Autónomo o Sociedad Limitada: principales diferencias
| Aspecto | Autónomo | Sociedad Limitada |
|---|---|---|
| Personalidad jurídica | No independiente | Sí |
| Socios | Una persona | Uno o varios |
| Capital mínimo | No existe | 1 € (Mientras el capital no alcance los 3.000 €, se aplican dos reglas especiales) (1) |
| Responsabilidad | Generalmente ilimitada | Generalmente limitada al patrimonio social |
| Impuesto principal | IRPF | Impuesto sobre Sociedades |
| Contabilidad societaria | Menor complejidad | Mayor complejidad |
| Registro Mercantil | No es necesario constituir una sociedad | Inscripción de la sociedad |
| Administración societaria | No existe | Sí |
| Posibilidad de incorporar socios | No mediante participación societaria | Sí |
| Cotización | RETA cuando corresponde | Puede existir RETA para socios/administradores según su situación |
(1) Debe destinarse a reserva legal al menos el 20 % del beneficio hasta que capital + reserva alcancen 3.000 €.En caso de liquidación con patrimonio insuficiente para pagar las deudas sociales, los socios responden solidariamente de la diferencia entre 3.000 € y el capital suscrito.
Entonces, ¿qué debería valorar un empresario?
La pregunta no debería ser simplemente “¿qué paga menos impuestos?”.
Antes de elegir, conviene analizar al menos:
1. Riesgo de la actividad
¿La actividad puede generar deudas importantes, reclamaciones o responsabilidades frente a terceros?
2. Inversión necesaria
¿Cuánto dinero necesita realmente el negocio para comenzar y funcionar?
3. Beneficios previstos
¿Cuál es el nivel de beneficios esperado y cuánto dinero se va a retirar del negocio?
4. Necesidad de incorporar socios
¿Está previsto que entren inversores o nuevos socios?
5. Estructura de administración
¿Quién va a tomar las decisiones y quién asumirá la administración?
6. Crecimiento del negocio
¿Se trata de una actividad profesional individual o de un proyecto empresarial con posibilidades de crecimiento?
7. Costes y obligaciones administrativas
¿La mayor estructura jurídica y contable de una S.L. está justificada por las características del proyecto?
8. Situación personal del empresario
También deben analizarse las circunstancias personales, fiscales y de Seguridad Social del titular o de los futuros socios.
No existe una forma jurídica adecuada para todos los negocios
Elegir entre autónomo y Sociedad Limitada es una decisión que debería hacerse antes de comenzar la actividad, porque puede tener consecuencias patrimoniales, fiscales, societarias y administrativas.
Para una actividad individual de reducido riesgo y estructura sencilla, el empresario individual puede ser una alternativa que convenga valorar.
Cuando existe una actividad con mayor exposición patrimonial, varios socios, necesidades de inversión o un proyecto empresarial que pretende crecer, puede ser necesario estudiar con mayor detenimiento la utilización de una Sociedad Limitada.
En cualquier caso, la forma jurídica debe adaptarse al negocio y no al revés.
Antes de constituir una sociedad o iniciar una actividad como autónomo conviene analizar conjuntamente la responsabilidad patrimonial, fiscalidad, Seguridad Social, estructura societaria y previsiones de crecimiento.
¿Estás pensando en comenzar una actividad?
En C&F Abogados podemos ayudarte a analizar las implicaciones jurídicas de cada alternativa y a valorar qué estructura puede encajar con las características concretas de tu proyecto empresarial.