Una empresa puede funcionar correctamente durante años y, sin embargo, acumular contratos desactualizados, obligaciones que no están correctamente documentadas, riesgos laborales, problemas de protección de datos o situaciones societarias que convendría revisar.
Una auditoría jurídica de una empresa permite analizar de forma ordenada la situación legal del negocio, identificar posibles riesgos y detectar cuestiones que deberían corregirse antes de que generen conflictos, sanciones o responsabilidades.
No se trata únicamente de buscar incumplimientos. También puede servir para comprobar que la documentación y los procedimientos jurídicos de la empresa están adaptados a su actividad y a su situación actual.
¿Qué es una auditoría jurídica de una empresa?
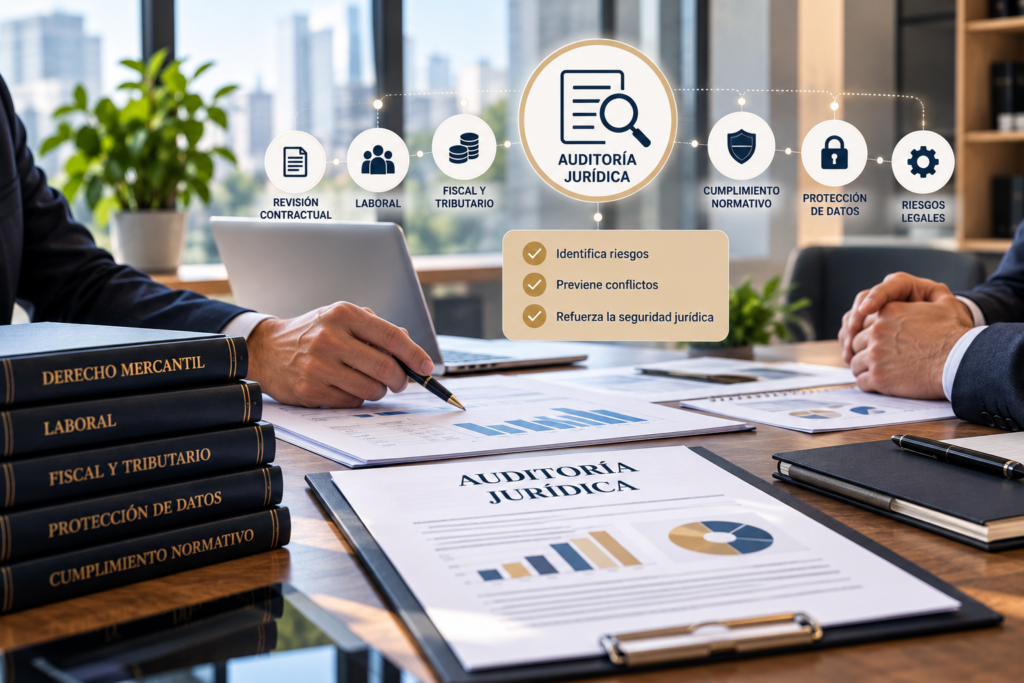
Una auditoría jurídica es una revisión sistemática de la situación legal de una empresa.
Su objetivo es analizar aquellos ámbitos que pueden generar obligaciones, responsabilidades o conflictos jurídicos y determinar si existen riesgos que deberían corregirse.
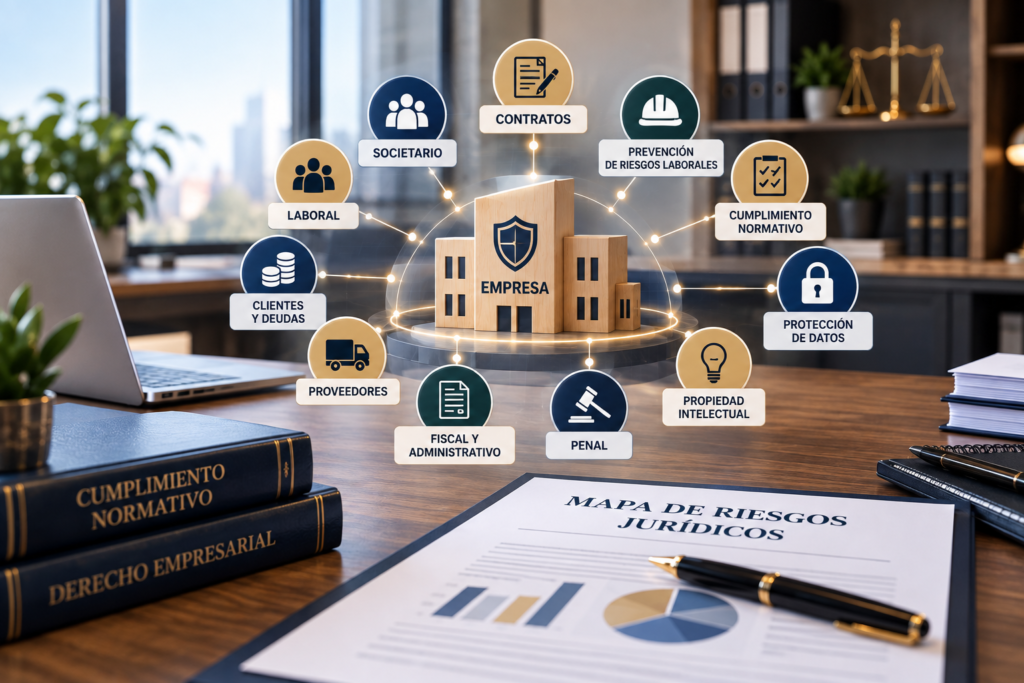
Dependiendo de las características de la empresa, la auditoría puede abarcar, entre otras cuestiones:
- Situación societaria.
- Contratos con clientes y proveedores.
- Relaciones laborales.
- Protección de datos.
- Cumplimiento normativo.
- Propiedad intelectual e industrial.
- Prevención de riesgos jurídicos.
- Reclamaciones y procedimientos existentes.
- Obligaciones fiscales y administrativas.
- Relaciones con proveedores y colaboradores.
No todas las auditorías tienen que revisar exactamente las mismas materias. El alcance debe adaptarse al tamaño, actividad, estructura y riesgos concretos de cada empresa.
¿Para qué sirve una auditoría jurídica?
La principal utilidad de una auditoría jurídica es detectar problemas antes de que se conviertan en conflictos.
Por ejemplo, una empresa puede descubrir durante la revisión que utiliza contratos diferentes para operaciones similares, que determinadas condiciones generales están desactualizadas o que existen documentos que deberían renovarse.
También puede detectar que una obligación que inicialmente parecía poco relevante tiene consecuencias jurídicas importantes.
La auditoría permite pasar de una actuación reactiva —resolver problemas cuando aparecen— a una gestión más preventiva de los riesgos jurídicos.
¿Qué aspectos se revisan en una auditoría jurídica?
1. Situación societaria de la empresa
En una sociedad mercantil puede revisarse que su situación societaria y documental sea coherente con su funcionamiento real.
Entre otras cuestiones pueden analizarse:
- Estatutos sociales.
- Composición del capital.
- Participaciones sociales.
- Administradores.
- Poderes otorgados.
- Acuerdos de la junta de socios.
- Libros y documentación societaria.
- Operaciones relevantes realizadas por la sociedad.
- Situaciones de conflicto entre socios.
También puede ser conveniente comprobar que las decisiones importantes de la empresa se están documentando correctamente.
Esto adquiere especial importancia en empresas con varios socios o en empresas familiares.
2. Contratos con clientes y proveedores
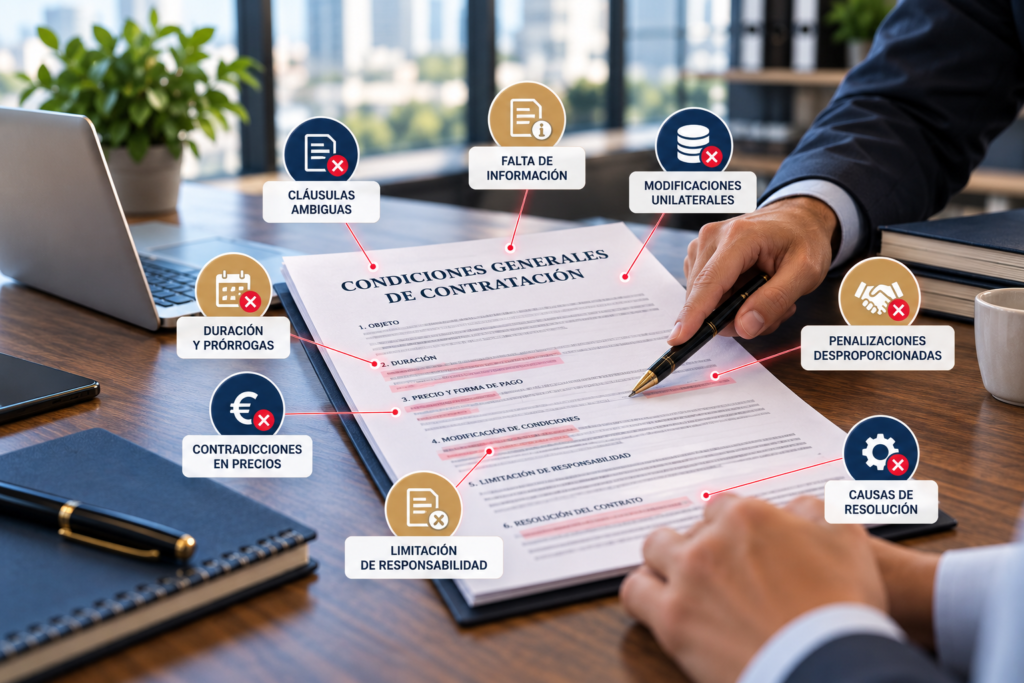
Los contratos constituyen una de las principales fuentes de riesgo jurídico para una empresa.
La auditoría puede revisar los modelos utilizados habitualmente y comprobar aspectos como:
- Duración.
- Precios.
- Forma de pago.
- Obligaciones de las partes.
- Penalizaciones.
- Responsabilidad.
- Confidencialidad.
- Propiedad intelectual.
- Protección de datos.
- Resolución del contrato.
- Prórrogas.
- Mecanismos de modificación.
También puede analizarse si las condiciones generales de contratación están correctamente incorporadas a los contratos y si existen contradicciones entre diferentes documentos.
Una empresa que utiliza contratos antiguos puede estar asumiendo riesgos que no son evidentes en la actividad diaria.
3. Relaciones laborales
La auditoría jurídica también puede revisar la documentación y las prácticas laborales de la empresa.
Entre otras cuestiones pueden analizarse:
- Contratos de trabajo.
- Políticas internas.
- Jornada y control horario.
- Vacaciones.
- Régimen disciplinario.
- Procedimientos de despido.
- Modificaciones de condiciones de trabajo.
- Teletrabajo.
- Prevención del acoso.
- Igualdad.
- Prevención de riesgos laborales.
El objetivo no es únicamente comprobar la existencia de documentos, sino analizar si las prácticas reales de la empresa coinciden con sus obligaciones legales y con la documentación existente.
4. Protección de datos
Las empresas suelen tratar datos de clientes, trabajadores, proveedores y colaboradores.
Por ello, una auditoría puede revisar cómo se obtiene, utiliza, conserva y elimina esa información.
Entre los aspectos que pueden analizarse se encuentran:
- Políticas de privacidad.
- Bases jurídicas de los tratamientos.
- Contratos con encargados del tratamiento.
- Medidas de seguridad.
- Conservación de datos.
- Derechos de los interesados.
- Procedimientos internos.
- Gestión de posibles incidentes de seguridad.
También puede ser necesario analizar si los tratamientos realizados por la empresa presentan riesgos específicos que requieran medidas adicionales.
5. Cumplimiento normativo
El nivel de cumplimiento necesario dependerá de la actividad de cada empresa.
No tiene las mismas obligaciones una pequeña empresa comercial que una empresa que trabaja en un sector regulado o que maneja información especialmente sensible.
La auditoría puede identificar las normas que afectan específicamente a la actividad y comprobar qué procedimientos existen para cumplirlas.
Entre otras materias pueden aparecer:
- Obligaciones sectoriales.
- Protección de consumidores.
- Prevención de riesgos.
- Protección de datos.
- Prevención del blanqueo de capitales cuando resulte aplicable.
- Canal interno de información cuando exista obligación.
- Políticas internas de cumplimiento.
- Obligaciones de información.
6. Responsabilidad de administradores y directivos
En determinadas circunstancias, los administradores pueden asumir responsabilidades personales derivadas de sus actuaciones u omisiones.
Por ello, la auditoría puede revisar situaciones como:
- Existencia de causas de disolución.
- Cumplimiento de las obligaciones societarias.
- Gestión de situaciones de dificultad económica.
- Operaciones realizadas con socios o administradores.
- Conflictos de intereses.
- Delegación de funciones.
- Existencia de procedimientos internos de control.
La finalidad es detectar situaciones que deberían ser corregidas antes de que generen responsabilidades.
7. Propiedad intelectual e industrial
También puede ser necesario revisar qué activos intangibles utiliza la empresa y si están correctamente protegidos.
Por ejemplo:
- Marca.
- Nombre comercial.
- Página web.
- Software.
- Fotografías.
- Textos.
- Bases de datos.
- Diseños.
- Contenidos elaborados por trabajadores o colaboradores.
Especialmente importante es comprobar quién es titular de los derechos cuando determinados contenidos han sido creados por terceros.
¿Cuándo puede ser recomendable realizar una auditoría jurídica?
No existe una única situación en la que una empresa deba realizar una auditoría jurídica.
Puede resultar especialmente útil en determinados momentos.
Antes de comprar o vender una empresa
Cuando se plantea una operación de compraventa de una empresa, la revisión jurídica puede ayudar a identificar obligaciones, contratos, procedimientos, litigios o contingencias que deben tenerse en cuenta.
En este contexto suele hablarse de due diligence jurídica.
Cuando la empresa está creciendo
El crecimiento puede hacer que los procedimientos que funcionaban para una empresa pequeña dejen de ser suficientes.
La incorporación de trabajadores, nuevos proveedores, nuevos clientes o nuevas líneas de negocio puede generar obligaciones jurídicas adicionales.
Una auditoría permite revisar si la estructura legal ha evolucionado al mismo ritmo que la empresa.
Antes de entrar en una nueva actividad
Cuando una empresa comienza a prestar nuevos servicios o a comercializar nuevos productos, conviene analizar previamente las obligaciones jurídicas que pueden resultar aplicables.
Esto puede evitar que el nuevo negocio se desarrolle sobre una estructura contractual o de cumplimiento insuficiente.
Cuando existen conflictos recurrentes
Si una empresa recibe reclamaciones frecuentes por problemas similares, puede ser una señal de que existe una cuestión estructural que debería revisarse.
Por ejemplo:
- Impagos.
- Problemas con proveedores.
- Conflictos laborales.
- Reclamaciones de clientes.
- Incumplimientos contractuales.
La auditoría puede ayudar a identificar el origen jurídico del problema.
Antes de una operación empresarial importante
También puede ser conveniente realizar una revisión antes de:
- Incorporar nuevos socios.
- Realizar una ampliación de capital.
- Modificar la estructura societaria.
- Adquirir otra empresa.
- Vender una parte del negocio.
- Firmar contratos estratégicos.
- Internacionalizar la actividad.
¿Qué resultado debería obtener la empresa?
Una auditoría jurídica no debería limitarse a entregar una relación de problemas.
El resultado debería permitir a la empresa conocer:
Qué riesgos existen → qué importancia tienen → qué debe corregirse → cómo puede corregirse.
Por eso, el informe puede clasificar las cuestiones detectadas según su naturaleza y prioridad.
Por ejemplo:
| Área | Riesgo detectado | Consecuencia posible | Medida recomendada |
|---|---|---|---|
| Contratos | Condiciones desactualizadas | Conflictos contractuales | Revisar modelos |
| Laboral | Procedimiento interno insuficiente | Reclamaciones | Actualizar protocolos |
| Protección de datos | Documentación incompleta | Riesgos de incumplimiento | Revisar tratamientos |
| Societario | Documentación pendiente | Conflictos internos | Regularizar acuerdos |
| Proveedores | Falta de contrato escrito | Dificultad probatoria | Formalizar relaciones |
De esta manera, la empresa puede convertir la auditoría en un plan de actuación jurídica.
¿Cada cuánto debería realizarse?
La frecuencia depende de la actividad y de las circunstancias de cada empresa.
No siempre es necesario realizar una auditoría completa todos los años. Sin embargo, sí puede ser recomendable revisar periódicamente las principales áreas de riesgo y realizar una auditoría más amplia cuando se produzcan cambios relevantes.
Una empresa debería plantearse una nueva revisión cuando:
- Cambia sustancialmente su actividad.
- Aumenta considerablemente su plantilla.
- Incorpora nuevos socios.
- Cambia su estructura societaria.
- Introduce nuevos productos o servicios.
- Comienza a trabajar con nuevos mercados.
- Se producen cambios normativos relevantes.
- Aparecen conflictos recurrentes.
Errores que conviene evitar
Una auditoría jurídica será menos útil si se limita exclusivamente a revisar documentos.
Algunos errores frecuentes son:
- Revisar únicamente los contratos.
- No analizar cómo funciona realmente la empresa.
- No hablar con las personas responsables de cada área.
- No identificar los riesgos por orden de importancia.
- No establecer medidas correctoras.
- No actualizar posteriormente la documentación.
- Considerar que una auditoría puntual elimina definitivamente los riesgos.
La realidad empresarial cambia y, con ella, también pueden cambiar las obligaciones jurídicas.
La auditoría jurídica como herramienta de prevención
Una empresa no tiene que esperar a recibir una reclamación, iniciar un procedimiento judicial o enfrentarse a un problema con un trabajador, proveedor o cliente para revisar su situación jurídica.
Una auditoría jurídica empresarial permite obtener una visión global de los principales riesgos legales y establecer medidas antes de que esos riesgos se materialicen.
Además, puede servir como punto de partida para elaborar un mapa de riesgos jurídicos, actualizar contratos, mejorar procedimientos internos y establecer un sistema de revisión periódica.
Conclusión
La auditoría jurídica de una empresa consiste en revisar de forma ordenada su situación legal para identificar riesgos, detectar posibles incumplimientos y establecer medidas preventivas.
Su alcance dependerá de la actividad y características de cada empresa, pero puede abarcar materias societarias, contractuales, laborales, protección de datos, cumplimiento normativo, propiedad intelectual y otras áreas relevantes.
Realizar esta revisión antes de que aparezca un conflicto permite a la empresa conocer mejor su posición jurídica y tomar medidas para reducir los riesgos que puedan afectar a su actividad.