No todas las personas que llegan a la edad de jubilación pueden acceder a una pensión contributiva. Para quienes no han cotizado el tiempo suficiente a la Seguridad Social y se encuentran en una situación económica determinada, existe la pensión no contributiva de jubilación.
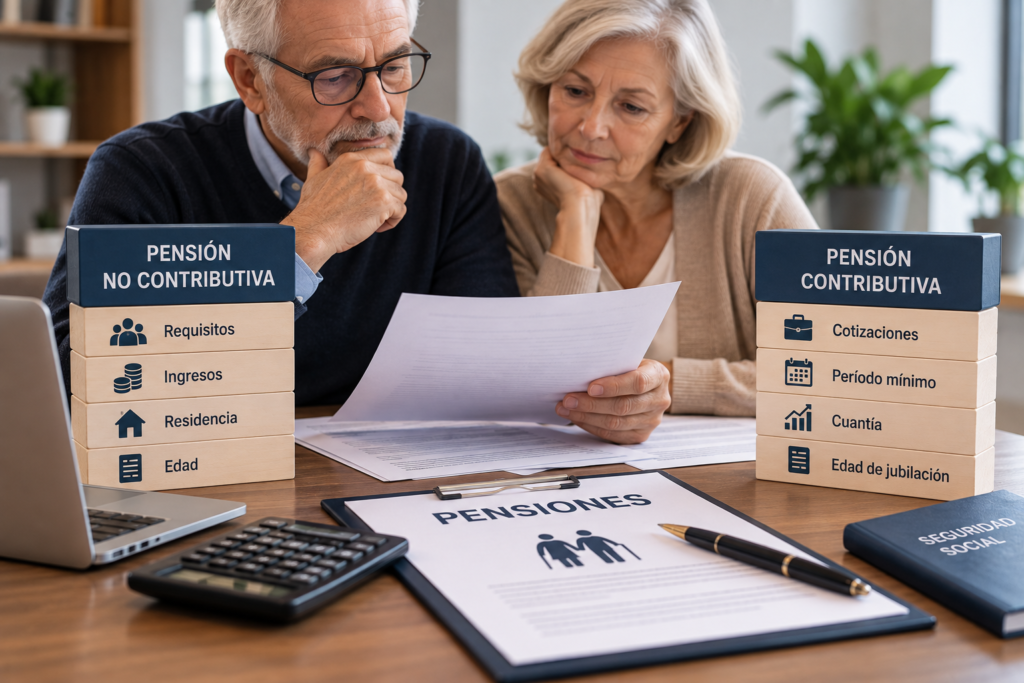
La diferencia entre ambas prestaciones es fundamental: mientras la pensión contributiva está vinculada principalmente a las cotizaciones realizadas durante la vida laboral, la pensión no contributiva se reconoce atendiendo a la edad, la residencia y la situación económica de la persona solicitante.
En 2026, la pensión no contributiva de jubilación tiene una cuantía íntegra de 8.803,20 euros anuales, aunque la cantidad que finalmente perciba cada beneficiario puede ser inferior dependiendo de sus ingresos y de los de su unidad económica de convivencia.
¿Qué es una pensión no contributiva?
La pensión no contributiva es una prestación destinada a personas que se encuentran en una situación económica determinada y que cumplen los requisitos establecidos legalmente, aunque no hayan cotizado o no hayan cotizado durante el período necesario para acceder a una pensión contributiva.
Existen dos modalidades principales:
- Pensión no contributiva de jubilación.
- Pensión no contributiva de incapacidad.
En este artículo nos centramos en la pensión no contributiva de jubilación.
Su finalidad es proporcionar una prestación económica a personas mayores que no pueden acceder a una pensión contributiva de jubilación y cumplen los requisitos económicos y de residencia establecidos.
¿Quién puede solicitar una pensión no contributiva de jubilación?
Para acceder a una pensión no contributiva de jubilación deben cumplirse determinados requisitos relacionados principalmente con:
- la edad;
- la residencia en España;
- y la insuficiencia de ingresos.
A diferencia de la pensión contributiva, no se exige haber cotizado durante un período mínimo a la Seguridad Social.
Tener 65 años o más
El solicitante debe haber cumplido 65 años.
No se trata, por tanto, de una prestación que pueda solicitarse simplemente por haber alcanzado la edad ordinaria de jubilación si no se cumplen los demás requisitos.
Residencia legal en España
También es necesario residir legalmente en territorio español y haberlo hecho durante un período determinado.
En concreto, se exige haber residido en España durante 10 años entre los 16 años y la fecha en que se solicita la pensión.
De esos diez años, al menos dos deben ser consecutivos e inmediatamente anteriores a la solicitud.
Este requisito es especialmente importante en personas que han trabajado o residido durante largos períodos en otros países.
El requisito de carencia de ingresos
Uno de los elementos fundamentales de la pensión no contributiva es la situación económica del solicitante.
En 2026 existe carencia de ingresos cuando las rentas o ingresos personales, calculados anualmente, son inferiores a 8.803,20 euros.
Pero el análisis no siempre se limita a los ingresos individuales.
Cuando el solicitante convive con determinados familiares, también pueden tenerse en cuenta los ingresos de las personas que forman parte de su unidad económica de convivencia.
Por ello, dos personas con los mismos ingresos personales pueden encontrarse en situaciones diferentes dependiendo de con quién convivan y de los ingresos de esa unidad económica.
¿Qué familiares forman parte de la unidad económica de convivencia?
A efectos de la pensión no contributiva, se considera unidad económica de convivencia la formada por el solicitante y determinadas personas con las que convive.
En particular, se tienen en cuenta el cónyuge y determinados familiares unidos por matrimonio, consanguinidad o adopción hasta el segundo grado.
Entre ellos se encuentran:
- padres;
- abuelos;
- hijos;
- nietos;
- y hermanos.
Los ingresos de estas personas pueden ser relevantes para determinar si se cumple el requisito económico.
Por tanto, antes de solicitar la prestación conviene analizar no solamente los ingresos del futuro pensionista, sino también las circunstancias económicas de su unidad de convivencia.
¿Cuánto se cobra por una pensión no contributiva en 2026?
Para 2026, la cuantía íntegra anual de la pensión no contributiva de jubilación es de 8.803,20 euros.
La cuantía individual puede variar dependiendo de las rentas personales, los ingresos de la unidad económica de convivencia y de la existencia de otros beneficiarios de pensiones no contributivas dentro de la misma unidad de convivencia.
La cuantía mínima individual está establecida en 2.200,80 euros anuales, equivalente al 25 % de la cuantía íntegra.
La pensión se abona normalmente en 14 pagas, por lo que la cuantía íntegra anual equivale a 628,80 euros por paga.
¿Qué diferencia hay entre una pensión contributiva y una no contributiva?
La diferencia fundamental está en el origen del derecho.
La pensión contributiva está vinculada a la actividad laboral y a las cotizaciones realizadas al sistema de Seguridad Social.
La pensión no contributiva, en cambio, no exige haber alcanzado el período mínimo de cotización, pero sí cumplir los requisitos económicos, de edad y residencia establecidos.
Podemos resumir las principales diferencias:
| Pensión contributiva | Pensión no contributiva |
|---|---|
| Está vinculada a las cotizaciones realizadas | No exige un período mínimo de cotización |
| Requiere acreditar un período mínimo de cotización | Exige acreditar insuficiencia de ingresos |
| La cuantía depende, entre otros factores, de las bases y años cotizados | La cuantía depende de la situación económica y familiar |
| Se reconoce al cumplir los requisitos contributivos correspondientes | Se dirige a personas que cumplen los requisitos específicos de la modalidad no contributiva |
| La jubilación contributiva exige cumplir la edad ordinaria o los requisitos de una modalidad de jubilación anticipada aplicable | La PNC de jubilación exige tener 65 años o más |
| La cuantía está relacionada con la trayectoria de cotización | Existe una cuantía íntegra anual fijada legalmente |
La Seguridad Social señala que las pensiones contributivas se conceden, con carácter general, cuando se acredita la relación jurídica correspondiente con el sistema y el período mínimo de cotización exigido. Su cuantía se determina teniendo en cuenta las aportaciones realizadas y la base reguladora correspondiente. Seguridad Social
¿Cuántos años hay que cotizar para tener derecho a una pensión contributiva?
Para acceder a la pensión contributiva ordinaria de jubilación se exige, con carácter general, haber cotizado al menos 15 años.
Además, al menos dos de esos años deben estar comprendidos dentro de los 15 años inmediatamente anteriores al momento de causar el derecho, con las particularidades previstas para determinadas situaciones. Seguridad Social
Por tanto, una persona que no alcanza el período mínimo de cotización puede no tener derecho a una pensión contributiva de jubilación.
Si cumple los requisitos económicos, de edad y residencia, puede plantearse el acceso a una pensión no contributiva.
¿A qué edad se puede acceder a la jubilación contributiva?
La edad ordinaria de jubilación contributiva no es necesariamente la misma que la edad exigida para una pensión no contributiva.
En 2026, la edad ordinaria de jubilación contributiva es:
- 65 años, cuando se acreditan al menos 38 años y 3 meses de cotización.
- 66 años y 10 meses, cuando se ha cotizado menos de 38 años y 3 meses.
Existen además modalidades específicas de jubilación anticipada, parcial y otras situaciones que pueden modificar estas reglas. Seguridad Social
En cambio, para la pensión no contributiva de jubilación se exige tener 65 años o más, junto con los demás requisitos.
¿Puede cobrar una pensión no contributiva una persona que nunca ha trabajado?
Sí, siempre que cumpla los requisitos establecidos.
Precisamente una de las características de la pensión no contributiva es que no exige haber cotizado durante un período mínimo.
Esto permite que determinadas personas que no han podido desarrollar una carrera laboral suficiente para generar una pensión contributiva puedan acceder a una prestación si cumplen los requisitos de edad, residencia y carencia de ingresos.
No obstante, no basta con no haber trabajado.
También es necesario cumplir todos los demás requisitos establecidos para la pensión no contributiva.
¿Puede cobrar una pensión no contributiva quien ha cotizado algunos años?
Sí.
Haber cotizado durante determinados períodos no impide necesariamente acceder a una pensión no contributiva.
La cuestión fundamental será determinar si se reúnen los requisitos para una pensión contributiva y, si no se tiene derecho a ella, si se cumplen los requisitos específicos de la modalidad no contributiva.
Por tanto, haber trabajado durante algunos años no significa automáticamente que exista derecho a una pensión contributiva.
¿Se tienen en cuenta los ingresos del cónyuge?
En determinados supuestos, sí.
Cuando existe convivencia con el cónyuge o determinados familiares, los ingresos de las personas que forman parte de la unidad económica de convivencia pueden ser relevantes para determinar si se cumple el requisito económico.
Por eso, no es suficiente con analizar únicamente la pensión o los ingresos que tenga el solicitante.
Debe revisarse la composición de la unidad económica de convivencia y los ingresos computables de las personas que la integran.
¿La cuantía de la pensión no contributiva siempre es la misma?
No.
Aunque existe una cuantía íntegra fijada anualmente, la cantidad concreta que recibe cada beneficiario puede ser inferior.
Para 2026, la cuantía íntegra es de 8.803,20 euros anuales, mientras que la cuantía individual se determina atendiendo a las rentas personales, las de la unidad económica de convivencia y otros factores previstos legalmente.
Por eso, no debe confundirse la cuantía íntegra anual con la cantidad que necesariamente va a percibir cada pensionista.
¿Hay que seguir cumpliendo los requisitos después de reconocer la pensión?
Sí.
La pensión no contributiva está sujeta a controles posteriores sobre el cumplimiento de los requisitos.
Entre otras cuestiones, se revisan anualmente los ingresos del pensionista y las circunstancias relevantes para determinar si continúa cumpliendo las condiciones exigidas.
En 2026, por ejemplo, existe un procedimiento de declaración anual de ingresos para los beneficiarios de estas pensiones. IMSERSO
Por tanto, el reconocimiento inicial de la prestación no significa que los requisitos económicos dejen de tener importancia posteriormente.
¿Qué ocurre si cambian los ingresos del pensionista?
Los cambios en la situación económica pueden afectar a la cuantía o incluso al mantenimiento del derecho, dependiendo de las circunstancias.
Por ejemplo, puede producirse una modificación de los ingresos del propio pensionista o de las personas que forman parte de su unidad económica de convivencia.
Por este motivo, es importante comunicar y declarar correctamente las circunstancias económicas que puedan afectar a la prestación y cumplir las obligaciones de información establecidas.
¿Qué pensión corresponde a una persona que no ha cotizado lo suficiente?
No existe una respuesta automática.
Hay que analizar primero si la persona cumple los requisitos de una pensión contributiva.
Si no alcanza el período mínimo de cotización, habrá que comprobar si reúne los requisitos de una pensión no contributiva de jubilación.
En este segundo caso será necesario revisar:
- la edad;
- los años de residencia en España;
- los ingresos personales;
- la unidad económica de convivencia;
- los ingresos de las personas que la integran;
- y el resto de circunstancias relevantes.
Por ello, antes de solicitar una prestación conviene estudiar la situación completa.
Errores frecuentes al solicitar una pensión no contributiva
Entre los errores más habituales se encuentran:
- pensar que la pensión no contributiva se concede automáticamente por no haber cotizado;
- no comprobar los años de residencia exigidos;
- analizar únicamente los ingresos personales;
- no tener en cuenta los ingresos de la unidad económica de convivencia;
- confundir la edad de acceso a la PNC con la edad ordinaria de jubilación contributiva;
- no comunicar cambios relevantes en la situación económica;
- o considerar que la cuantía íntegra anunciada es necesariamente la cantidad que percibirá cualquier beneficiario.
La situación personal y familiar debe analizarse antes de presentar la solicitud.
Conclusión
La pensión no contributiva de jubilación está destinada a personas de 65 años o más que cumplen determinados requisitos de residencia y carecen de ingresos suficientes, sin necesidad de acreditar el período mínimo de cotización exigido para una pensión contributiva.
La diferencia fundamental es que la pensión contributiva está vinculada a las cotizaciones realizadas, mientras que la no contributiva se basa principalmente en la situación económica, la edad y la residencia.
En 2026, la cuantía íntegra de la pensión no contributiva es de 8.803,20 euros anuales, aunque la cantidad concreta puede variar según las circunstancias económicas del beneficiario y su unidad de convivencia.
Antes de solicitarla, resulta conveniente comprobar todos los requisitos y analizar la situación económica y familiar, especialmente cuando existen ingresos de otros miembros de la unidad de convivencia.